
Автор: Алексей Горбунов, начальник управления развития кредитных и дебетовых карт Реалист Банка
По данным Росгосстраха и ЮMoney, у 38% опрошенных россиян активны от трех до пяти платных подписок, еще у 10% — от шести до десяти. При этом лишь 10% регулярно отключают лишние. Обычно люди пользуются сервисом на бесплатном периоде, а позже оформляют на свою обычную дебетовую карту подписку на месяц. Подписки бывают разных видов, и способ отключения зависит от вида подписки.
Банковские подписки
Это подписки, которые дают дополнительные преимущества при использовании банковских продуктов.
Например, более выгодный курс конвертации валюты, процент по вкладам и кредитам, лимиты на переводы и снятие наличных, лучшие условия кешбэка и т.д.
Такие подписки можно отключить в банковском приложении или обратившись в колл-центр или отделение банка.
Подписки на прочие сервисы, дающие преимущества по сравнению с базовыми условиями или без которых пользоваться сервисом не получится в принципе
Это могут быть подписки для лучших условий в магазинах, каршерингах: подписки, встроенные в приложения и онлайн-сервисы (от игр до ИИ).
Такие подписки нужно отключать в настройках самих сервисов. Отследить их можно через историю операций или выписку в банковском приложении. В некоторых банках приложение само умеет отслеживать регулярные списания и предполагать, что это подписка, показывая эти списания в отдельном разделе приложения. Ещё один из способов — воспользоваться специальным сервисом поиска подписок, но это более рискованный вариант, так как в таких сервисах иногда нужно оставлять свои персональные данные для поиска подписок.
Универсальные подписки
Это подписки, которые объединяют несколько сервисов. Количество таких подписок растёт — и это логично, так как разных подписок становится слишком много и часто оказывается удобнее и выгоднее использовать универсальную подписку. Такую подписку предлагают некоторые банки, сотовые операторы и сторонние сервисы. Отключить такую подписку можно в приложении или веб-странице основного сервиса, который предоставляет подписку. Отследить их можно так же, как и в случае выше.
Чем подписка отличается от обычного автоплатежа?
И подписка, и автоплатеж позволяют проводить повторяющиеся платежи без ручного подтверждения каждой операции, однако настраиваются они по-разному. Автоплатёж клиент настраивает, как правило, в приложении банка, и это может быть не только покупка, но и разные виды переводов, что встречается даже чаще. Плюс, вы сами задаёте сумму, расписание и прочие параметры. В случае с подпиской вы соглашаетесь с условиями сервиса, и сервис начинает сам списывать с указанного счёта или карты определенную сервисом сумму по определенному расписанию. И здесь речь идёт исключительно про покупки, не про переводы. Зато есть варианты купить подписку на год за более выгодную цену и забыть про автосписания на ближайшие 12 месяцев.
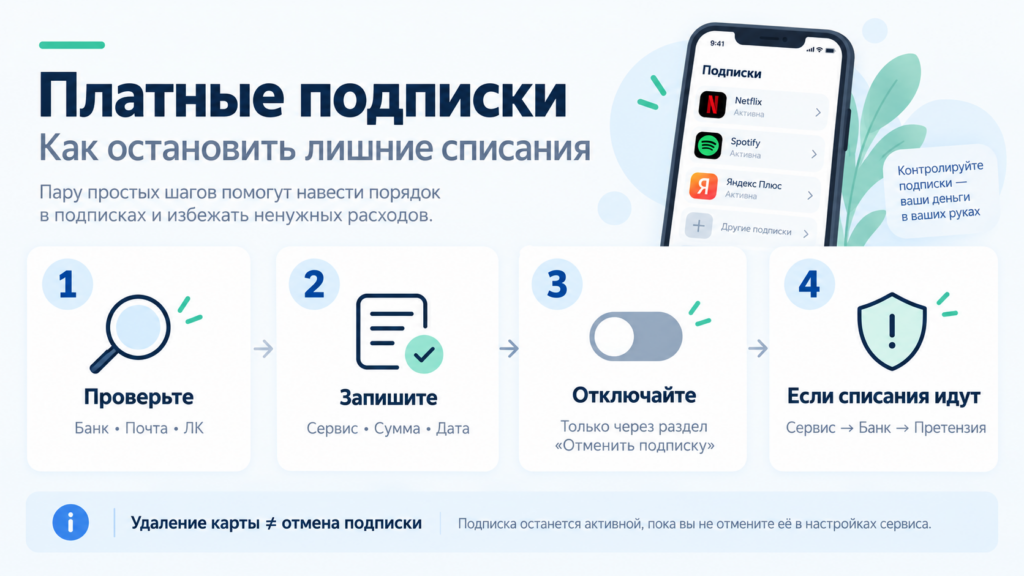
С подписками разобрались. Теперь пользователю нужно провести их полную ревизию. Нужно:
- Открыть банковское приложение и посмотреть операции за последние 6-12 месяцев.
- Проверить личные кабинеты банков, операторов, маркетплейсов и крупных онлайн-сервисов и посмотреть операции за последние 6-12 месяцев.
- Отдельно посмотреть электронную почту: там могут быть письма о продлении подписки, чеки и уведомления о списании.
- Составить список подписок: название сервиса, стоимость, дата следующего списания. Так будет проще контролировать свои расходы.
Изначально внимательно читайте текст инструкции, интерфейс и не отмечайте все галочки (согласия) автоматически при оформлении подписки. Здесь работает принцип «Семь раз отмерь, один раз отрежь».
Как правильно отключить дальнейшие списания?
Удаление банковской карты из личного кабинета сервиса не всегда означает расторжение договора или отключение регулярных списаний. Перед удалением приложения или карты лучше сначала найти раздел управления подпиской и получить подтверждение об её отмене.
В некоторых сервисах есть возможность заморозки подписки, как, например, в Яндекс Плюс. Пользователь замораживает подписку на определенный срок, но может забыть отменить подписку окончательно, а списания продолжаться. Выбирайте именно услугу «Отменить подписку» (или другие варианты этого словосочетания).
Также платеж может проходить через другое юридическое лицо или платёжного посредника. В такой ситуации стоит сначала посмотреть детали операции в банковском приложении, а затем поискать указанное там название в интернете и электронной почте. Если определить получателя самостоятельно не получается, как и остановить списания, нужно обратиться в поддержку сервиса, где оформляли подписку, и банк.
В каких случаях можно требовать возврат денег?
С 1 марта 2026 года действует Федеральный закон № 376-ФЗ. Он запрещает сервису использовать для периодических платежей ранее предоставленные банковские реквизиты или данные электронного средства платежа, если потребитель сообщил сервису об отказе от их дальнейшего использования при расчётах.
Также на стороне клиента закон «О защите прав потребителей». В соответствии со статьёй 32 потребитель может в любой момент отказаться от исполнения договора об оказании услуг при условии оплаты исполнителю фактически понесённых расходов. При отказе от подписки потребителю должны быть возвращены деньги за неиспользованный период.
Что делать, если списания продолжаются после отказа от услуги?
С 1 марта 2026 года сервис не вправе продолжать периодические списания с банковских реквизитов или данных электронного средства платежа, от дальнейшего использования которых потребитель отказался. Но это не убирает полностью риск навязывания подписки через запутанный интерфейс, мелкий шрифт или заранее отмеченные галочки.
Если деньги продолжили списываться после отмены подписки, сначала стоит обратиться к самому сервису и потребовать прекратить списания и вернуть деньги. Сохраните подтверждение отмены: скриншот страницы, письмо от сервиса, зафиксируйте дату и время запроса. Если сервис не реагирует или отказывает в возврате, можно обратиться в банк и уточнить, какие возможности есть для оспаривания операции. В зависимости от обстоятельств банк может запросить подтверждающие документы и переписку с продавцом.
Если спор не удаётся решить напрямую, потребитель вправе использовать предусмотренные законом способы защиты своих прав, в том числе обратиться с претензией, а в необходимых случаях — в Роспотребнадзор или суд.
Совет
Для подписок удобно использовать отдельную виртуальную карту с небольшим остатком или установленным лимитом, если это допускает банк и условия сервиса. Это не заменяет отмену подписки, но может снизить риск неожиданного списания с основной карты. При этом рассчитывать только на недостаток средств или блокировку карты не стоит: задолженность перед сервисом и обязательства по договору от этого автоматически не исчезают.
Читайте также: