
При ставках по рыночной ипотеке в диапазоне 15,9–19,4% годовых покупка жилья с кредитом требует от семьи высокого стабильного дохода и существенного первоначального взноса. Собеседники редакции считают более безопасным ориентироваться не на максимальную сумму, которую готов одобрить банк, а на долю ипотечного платежа в семейном бюджете.
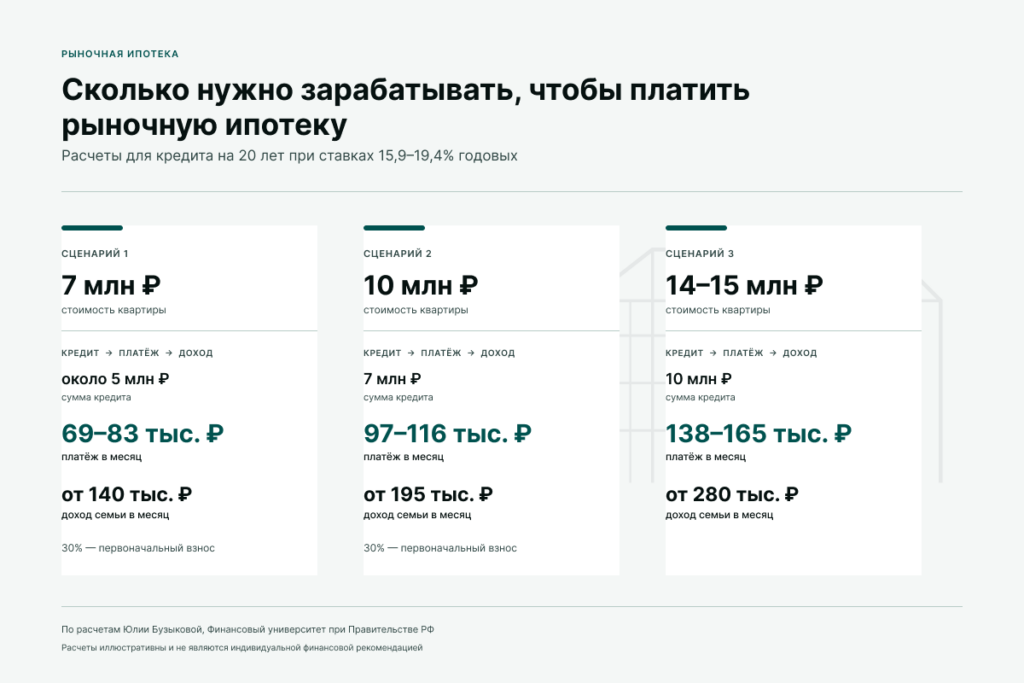
Юлия Бузыкова, доцент кафедры информационных технологий факультета информационных технологий и анализа больших данных Финансового университета при Правительстве РФ, рассчитала платежи для кредитов на 20 лет. При стоимости квартиры 7 млн рублей и первоначальном взносе 30% сумма кредита составит около 5 млн рублей.
«Квартира за 7 млн рублей с первоначальным взносом 30% означает кредит около 5 млн: платёж 69–83 тыс. рублей в месяц, то есть семья должна стабильно зарабатывать от 140 тыс. Квартира за 10 млн с тем же взносом — кредит 7 млн, платёж 97–116 тыс., необходимый доход от 195 тыс. рублей», — рассказала редакции Бузыкова.
При покупке более дорогого жилья требования к доходу становятся еще выше.
«Квартира за 14–15 млн — кредит 10 млн, платёж 138–165 тыс., доход от 280 тыс. рублей в месяц. Переплата за весь срок в этих сценариях составит 11,6–14,8 млн, 16,2–20,8 млн и 23,2–29,6 млн рублей соответственно — в 2,3–3 раза больше суммы долга», — отметила Бузыкова.
По ее оценке, рассчитывать на минимальную ставку из заявленного диапазона заранее не стоит. Для нее обычно требуется сочетание нескольких условий, включая хорошую кредитную историю, низкую долговую нагрузку и крупный первоначальный взнос. При сравнении предложений банков Бузыкова советует смотреть на полную стоимость кредита, а не только на рекламную ставку.
Владимир Белолипцев, действительный член гильдии риэлторов Москвы и Российской гильдии риэлторов, считает, что на обслуживание ипотеки желательно направлять не более 25–30% стабильного семейного дохода после уплаты налогов.
«В Москве стоимость квартиры, которую можно рассматривать для постоянного проживания, начинается примерно от 12 млн рублей. При средней рыночной ставке 18,7% годовых и сроке кредита 20 лет первоначальный взнос в 20% означает кредит 9,6 млн рублей и платёж около 153 тыс. рублей ежемесячно. Если внести 30%, платёж снизится до 134 тыс., а при взносе 50% — до 96 тыс. рублей», — рассказал редакции Белолипцев.
При первоначальном взносе 30%, по его расчетам, семье понадобится ежемесячный доход порядка 450–540 тыс. рублей. При этом одна из особенностей высокой ставки — большая доля процентов в первых платежах.
«Например, при кредите 8,4 млн рублей под 18,7% из первого ежемесячного платежа в 134 тыс. рублей почти 131 тыс. уйдёт исключительно на проценты. Без досрочного погашения переплата за 20 лет превысит 23 млн рублей», — отметил Белолипцев.
Он также считает рискованной покупку жилья, если ее финансовая устойчивость зависит от обязательного последующего рефинансирования. По его оценке, заемщик должен иметь возможность обслуживать кредит уже на действующих условиях и сохранять резерв минимум на шесть месяцев обязательных расходов.
Любовь Анфимова, руководитель направления по развитию бизнеса с ключевыми партнерами М2, также предлагает оценивать доступность ипотеки по нагрузке на семейный бюджет. Практическим ориентиром она называет платеж на уровне не более 25–30% чистого дохода семьи.
«Например, при ставке 18,7% и сроке 20 лет кредит в 5 млн. ежемесячный платёж около 79,9 тыс рублей. Чтобы это было не более 30% дохода, семье нужен чистый доход примерно от 266 тыс. в месяц, при лимите 35% — от 228 тыс.», — рассказала редакции Анфимова.
Для квартиры стоимостью 10 млн рублей при первоначальном взносе 30% сумма кредита составит 7 млн рублей.
«При ставке 18,7% на 20 лет платёж будет около 112 тыс.в месяц, а комфортный доход семьи при доле платежа до 30% — около 373 тыс. Это иллюстрация, а не обязательный банковский норматив, так как другие долги и расходы могут заметно изменить доступный бюджет», — отметила Анфимова.
Она также советует не считать минимальную рекламную ставку гарантированной. Перед оформлением ипотеки стоит получить индивидуальные расчеты нескольких банков на одинаковую сумму, срок и объект и сравнить не только процентную ставку, но и ПСК, платежи, страхование и разовые расходы.
Рефинансирование, по оценкам всех трех собеседников, можно рассматривать как возможный вариант в будущем, но не как обязательное условие, без которого семейный бюджет не справится с ипотекой. При нынешней стоимости кредита ключевыми факторами остаются размер первоначального взноса, стабильность дохода, долговая нагрузка и наличие финансового резерва.
Ранее Агентство потребительской информации сообщало, что при рыночной ставке 17,8% ипотечный платеж на модельную 40-метровую новостройку превышал половину чистого дохода семьи во всех рассмотренных городах-миллионниках. В Москве срок накопления 20%-ного первоначального взноса оценивался в 11,9 года.
Читайте также:
Ипотека без льгот: когда высокая ставка все еще оставляет смысл в покупке
Семейная ипотека с 1 октября заставит покупателей пересчитать бюджет на жилье