Агентство потребительской информации проверило предложения по оплате частями смартфонов, ноутбуков, телевизоров и бытовой техники. На карточках товаров рассрочка соседствует с расчетом платежа на 36 месяцев, но это не одно и то же предложение. Если просто умножить показанный магазином минимальный платеж на 36, итоговая сумма для выбранных товаров оказывается примерно на 51% выше цены при единовременной покупке.
АПИ сравнило 10 конкретных моделей и комплектаций. Для расчета использовалась цена именно того предложения, рядом с которым магазин показывал ежемесячный платеж. Предложения других продавцов того же товара, даже если они были дешевле, не смешивались.
Платеж на витрине
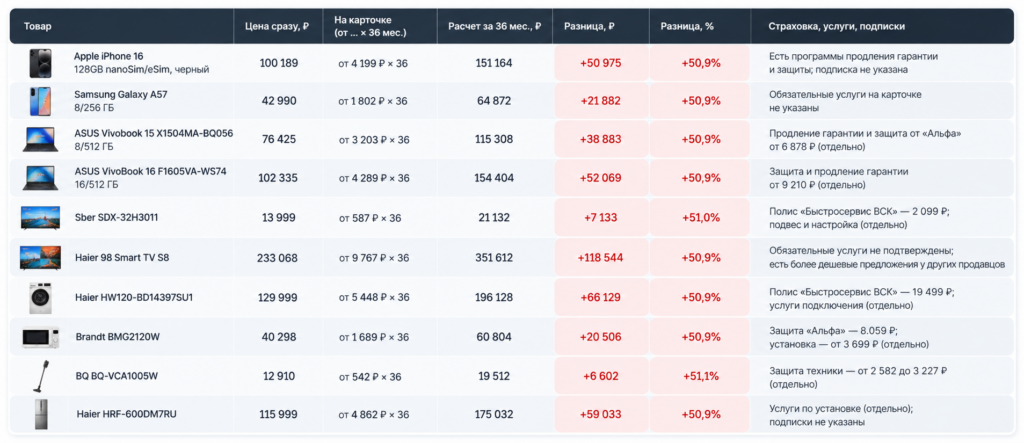
Например, iPhone 16 с 128 ГБ памяти на проверенной карточке стоил 100 189 рублей. Рядом магазин показывал платеж «от 4 199 рублей × 36 месяцев». Если исходить из этой витринной цифры, за три года получится 151 164 рубля — на 50 975 рублей, или 50,9%, больше цены товара. При этом сама карточка предлагает выбрать при оформлении покупку «в рассрочку или кредит», то есть показанный заранее платеж еще не является индивидуальным графиком конкретного договора.
Такая же картина получилась и для остальных проверенных товаров. В таблице полная сумма рассчитана как показанный магазином платеж «от» × 36. Поэтому это не окончательная стоимость банковского договора, а расчет по цифре, которую покупатель видит до оформления. Реальные условия могут измениться после выбора финансового продукта.
Самая большая разница в рублях в выборке получилась у телевизора Haier 98 Smart TV S8 — 118 544 рубля. Самая высокая относительная разница — у вертикального пылесоса BQ, 51,1%. Разброс небольшой: для всех десяти моделей расчет по показанному 36-месячному платежу дает около 51% сверх цены при единовременной покупке.
Но называть эти 51% «переплатой по рассрочке» было бы неправильно. Карточки не показывают, какой именно финансовый продукт соответствует этой цифре, а предлагают выбрать рассрочку или кредит уже при оформлении заказа. Само «М.Видео» устанавливает для своей акции «Рассрочка» другой срок — от 10 до 24 месяцев.
Проценты есть
Еще одно отличие обнаруживается в юридических условиях акции. «Рассрочка» в «М.Видео» оформляется не как бесплатное дробление платежа самим магазином, а как кредит или заем. Кредит предоставляет ОТП Банк, заем — «ОТП Финанс». Первоначальный взнос составляет 0%, срок в действующих условиях — до 24 месяцев.
При этом отсутствие переплаты обеспечивается не нулевой процентной ставкой. Продавец предоставляет скидку на сумму процентов по кредиту. В результате при отсутствии дополнительных банковских услуг общая стоимость для покупателя не должна увеличиться. Для банковского кредита указана полная стоимость кредита 13-33,87% годовых, для займа — до 60,67%.
Получается важное для покупателя различие. Формулировка «без переплат» не означает, что договор заключается под 0% годовых. Проценты в договоре могут быть, а их сумму компенсирует скидка продавца. Условие об отсутствии переплаты действует, если покупатель не приобретает дополнительные услуги банка.
Страховки, программы защиты и установки техники, которые АПИ нашло на карточках товаров, показываются как отдельные услуги. Данных о том, что они обязательны для получения кредита или рассрочки, на исследованных карточках нет. Поэтому их стоимость не прибавлялась к расчетам.
АПИ также не обнаружило подтверждения, что указанная на карточке скидка на сам товар автоматически исчезает при выборе акционной рассрочки. Напротив, механизм акции предусматривает дополнительную скидку продавца на сумму кредитных процентов. Поэтому считать зачеркнутую старую цену или товарную скидку потерянной при рассрочке без прямого указания магазина нельзя.
Маркетплейс решает индивидуально
На Яндекс Маркете провести такой же воспроизводимый расчет для произвольного покупателя по открытой карточке товара нельзя. «Яндекс» прямо указывает, что доступность Сплита, условия и график платежей формируются индивидуально для каждого пользователя и проверяются в карточке или корзине. Первый платеж по обычному Сплиту списывается сразу, остальные — по установленному при оформлении графику. Сам обычный Сплит «Яндекс» не относит к кредитам и не передает сведения о нем в бюро кредитных историй.
Для двухмесячного Сплита «Яндекс» отдельно указывает отсутствие переплаты. Более длинные варианты могут предусматривать доплату. Супер Сплит уже является кредитным продуктом, сведения о нем попадают в кредитную историю.
Поэтому АПИ не стало подставлять в таблицу универсальные условия Сплита к случайным товарам с Маркета: для конкретного пользователя предложение может отличаться или вовсе быть недоступно.
Что считать переплатой
Исследование показывает, что покупателю недостаточно смотреть только на фразу «в рассрочку» рядом с ценой. В одном интерфейсе могут находиться сразу несколько разных вариантов оплаты.
У «М.Видео» показанный на карточке платеж «от … рублей × 36 месяцев» нельзя автоматически считать стоимостью акционной рассрочки: сама акция рассчитана максимум на 24 месяца. Если механически пересчитать именно 36-месячную цифру, сумма по десяти исследованным товарам выходит примерно на 51% выше цены при оплате сразу.
Настоящая акционная «рассрочка» устроена иначе: это кредит или заем с процентной ставкой, которую продавец компенсирует скидкой. Первый взнос равен нулю, а отсутствие переплаты зависит в том числе от отказа от дополнительных банковских услуг.
Случаев, когда в проверенных и подтвержденных публичных условиях предложение прямо заявлено как «без переплат», но обязательные платежи за сам товар дают большую итоговую сумму, АПИ не обнаружило. Повышенная сумма появилась именно при пересчете отдельного 36-месячного предложения, которое нельзя отождествлять с акционной рассрочкой.