
Банк может приостановить перевод даже между собственными счетами клиента или родственникам, если операция покажется подозрительной. При этом внимание системы может привлечь не только размер платежа, но и его частота, получатель, назначение и другие обстоятельства операции.
Алексей Глинчев, заместитель главного бухгалтера консалтинговой компании «Джей Си», отмечает, что сама проверка еще не означает нарушения со стороны клиента.
«Банк может остановить перевод даже самому себе или родственнику и это законно, если операция кажется ему подозрительной. Основание – Федеральный закон № 115-ФЗ, который обязывает банки выявлять операции, связанные с отмыванием доходов или финансированием терроризма. При этом проверка не означает, что вы нарушили закон: банк просто обязан убедиться в легальности происхождения средств», — отметил Глинчев.
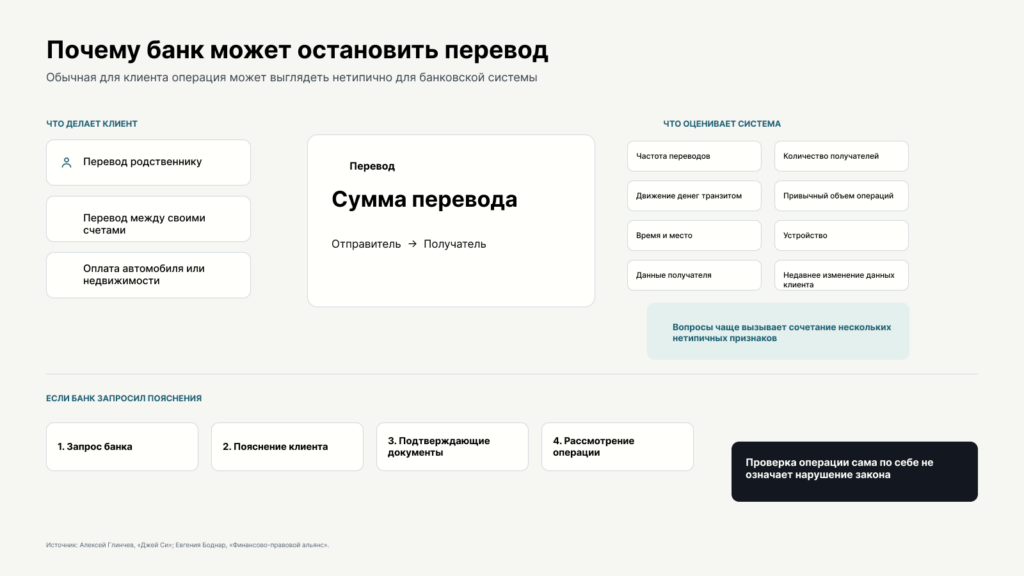
По его словам, банки оценивают совокупность признаков операции. Вопросы, в частности, могут возникать при крупных и регулярных переводах между собственными счетами в разных банках, переводах родственникам без понятного назначения платежа, расчетах за автомобиль или недвижимость без указания основания платежа и возврате крупного долга без ссылки на договор займа. Отдельным фактором может стать дробление одной суммы на несколько операций.
Если банк запросил пояснения, клиенту, по словам Глинчева, лучше сразу представить документы, подтверждающие характер платежа. В зависимости от ситуации это могут быть договор купли-продажи, акт приема-передачи, документы на автомобиль, договор займа, расписка, банковская выписка, документы о праве собственности или подтверждение родства.
«Если банк запросит пояснения, быстрота реакции напрямую влияет на то, как долго продлится проверка. Заранее подготовьте документы для подтверждения конкретных операций», — рассказал Глинчев.
Он также указывает, что единого срока проверки перевода нет. Если банк запросил пояснения, операция может оставаться приостановленной до получения ответа. При направлении информации в Росфинмониторинг рассмотрение, по словам спикера, может занять до пяти рабочих дней, а в отдельных случаях проверка продолжается дольше.
Евгения Боднар, юрист по банкротству физических лиц компании «Финансово-правовой альянс», руководитель отдела сопровождения клиентов по кредитам и долгам, обращает внимание на развитие банковских антифрод-систем. По ее словам, их работа строится сразу на нескольких характеристиках операции и поведения клиента.
«По ощущениям, успешных случаев мошенничества стало меньше, однако слабыми звеньями остаются сами клиенты, а именно их доверчивость. Их операции могут выглядеть для системы обычными (привычное устройство, локация, время совершения операций), поскольку мошенники также адаптируются под новые антифрод-меры и избегают грубого вмешательства вроде принудительной смены телефона на Госуслугах или в онлайн-банке», — рассказала Боднар.
К признакам, которые могут вызвать вопросы у банка, она относит большое количество переводов разным контрагентам, транзитное движение денег, нахождение получателя в черных списках банка или ЦБ РФ, нетипичные место, время или устройство совершения операции, недавнюю смену данных в Госуслугах и онлайн-банке, а также повышенную активность на телефонном номере.
При этом обычные переводы родственникам, по оценке Боднар, сами по себе вряд ли заинтересуют контролирующие органы. Риск возрастает при сочетании нескольких нетипичных признаков.
«Просто вспомните, кому обычно переводите деньги, с какой частотой и объемом, в какое время и в каком месте. Одно отклонение система может и не заметить, а вот если имеется сочетание факторов – то есть риск блокировки», — отметила Боднар.
Она также считает, что разбивать крупный перевод на несколько более мелких операций не имеет особого смысла: в таком случае вместо размера платежа внимание может привлечь частота переводов.
Если операция уже приостановлена, Глинчев рекомендует отвечать банку оперативно и сразу направлять полный комплект подтверждающих документов. Если документы предоставлены, но операция по-прежнему не проводится и банк не дает внятных объяснений, он предлагает обращаться с жалобой в ЦБ, а в отдельных случаях — в Роспотребнадзор или суд.