С начала 2023 года к середине 2026-го объем сбережений россиян в инструментах, которые учитывает Банк России при расчете своего индикатора, вырос примерно с 55,4 трлн до 109 трлн рублей — почти вдвое. При этом небанковская часть росла заметно быстрее средств на вкладах и счетах: вложения в инвестиционные, страховые и пенсионные продукты увеличились примерно на 123%, тогда как деньги в банках — на 83,1%. В результате доля долгосрочных сбережений поднялась с 33,9 до 38,5%, хотя внутри банков произошел противоположный процесс — доля вкладов сроком свыше года сократилась с 21,6 до 12,6%. Расчеты Агентства потребительской информации сделаны на основе проекта Банка России, опубликованного 14 сентября и подготовленного преимущественно по данным на 1 июля 2026 года.
К началу 2023 года на вкладах и банковских счетах населения без учета эскроу находилось расчетно около 36,6 трлн рублей. Банк России приводит конечную сумму — 67,1 трлн рублей — и указывает, что за рассматриваемый период она выросла на 83,1%. Обратный расчет дает 36,65 трлн рублей на начало периода. Для небанковской части точной исходной суммы в новом проекте нет: при доле долгосрочных сбережений 33,9% она составляла примерно 18,8-19 трлн рублей. К концу июня 2026 года вложения в инвестиционные, страховые и пенсионные продукты достигли 41,9 трлн рублей. Из-за округления исходных показателей их прирост корректно оценивать примерно в 2,2 раза, или примерно на 120-123%.
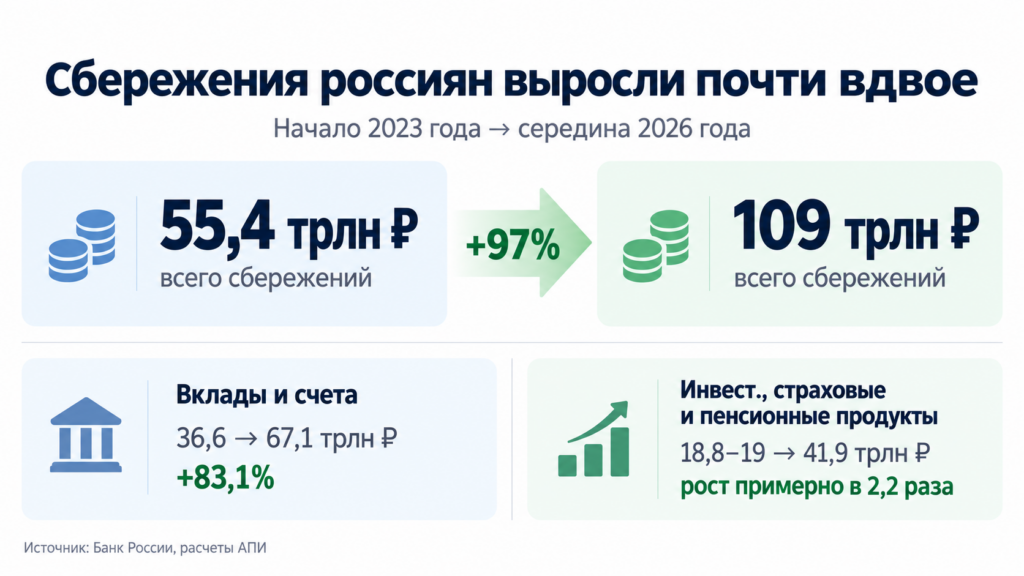
Банковские продукты при этом остались крупнейшим местом хранения денег. На 1 июля на вкладах и счетах находилось 67,1 трлн рублей против 41,9 трлн рублей в инвестиционных, страховых и пенсионных инструментах. Однако их соотношение изменилось: расчетная доля банковской части в рассматриваемом объеме сбережений сократилась с 66,1% в начале 2023 года до 61,5% к середине 2026-го. Одновременно сами вклады стали заметно короче. На депозиты сроком более года в начале 2023 года приходилось 21,6% средств населения, а к 1 июля 2026 года — только 12,6%, то есть на 9 п.п. меньше. Банк России отмечает, что в 2023-2024 годах вклады росли более чем на 20% ежегодно, в 2025 году прирост замедлился до 16%, а к началу июля 2026 года — до 10,4% год к году.
На первый взгляд падение доли вкладов свыше года противоречит росту доли долгосрочных сбережений с 33,9 до 38,5%. Разница объясняется методикой самого индикатора. Банк России относит к его числителю инвестиционные, страховые и пенсионные услуги для физических лиц, а общий объем сбережений включает также вклады и текущие счета. Поэтому показатель 38,5% нельзя трактовать как долю всех денег, фактически размещенных на срок более года: это доля небанковского инвестиционно-страхового и пенсионного блока в используемой регулятором структуре сбережений.
Особенно быстро увеличивался брокерский сегмент. Стоимость активов физических лиц на брокерском обслуживании выросла с 6 трлн рублей в начале 2023 года до 13,6 трлн рублей к концу второго квартала 2026-го — на 7,6 трлн рублей, или почти на 127%. Это быстрее и банковских средств, и совокупной группы инвестиционных, страховых и пенсионных продуктов. Банк России насчитывает 58,8 млн клиентов-физлиц на брокерском обслуживании против примерно вдвое меньшего количества в начале 2023 года, но эта цифра включает одного человека несколько раз, если у него есть счета у разных брокеров.
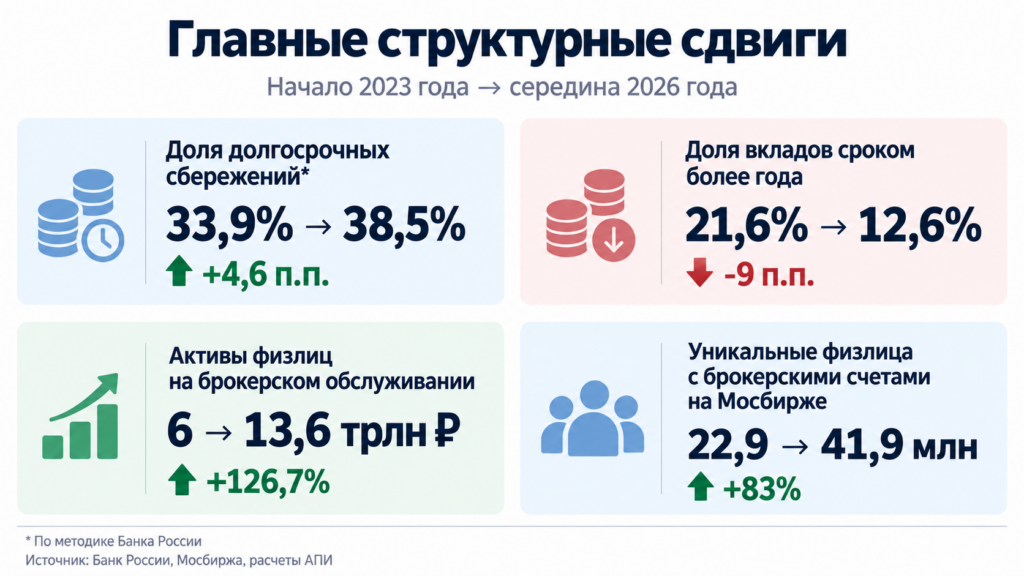
Поэтому для оценки числа самих инвесторов показатель Московской биржи точнее: на конец 2022 года брокерские счета на площадке имели 22,9 млн уникальных физических лиц, а к концу июня 2026 года — уже 41,9 млн. Таким образом, их число увеличилось на 19 млн человек, или на 83%. При этом более 80 млн открытых к середине 2026 года счетов не означают такое же количество активных инвесторов: непосредственно в июне сделки на Московской бирже совершали чуть более 3 млн человек.
Внутри небанковского рынка динамика также была неодинаковой. Банк России отмечает, что в 2025 году наиболее высокие темпы прироста пришлись на страховые и пенсионные резервы и накопления, а также долговые ценные бумаги на брокерских счетах. Но главный сопоставимый структурный сдвиг за весь период виден уже в агрегированных данных: банковские средства выросли на 83,1%, небанковский инвестиционно-страховой и пенсионный блок — примерно в 2,2 раза, а брокерские активы — примерно в 2,27 раза. То есть россияне не перестали наращивать вклады — их объем прибавил более 30 трлн рублей, — однако альтернативные финансовые инструменты росли быстрее.
Ранее Агентство потребительской информации писало, что эксперты предложили разделить механизмы поддержки при подключении льготников к интернету. Если сеть уже подведена к дому, расходы оператора можно компенсировать из бюджета, а там, где инфраструктуру еще необходимо строить, более подходящим вариантом может стать государственное софинансирование.
Читайте также: