Передача банкам обязанности удерживать НДФЛ с процентов по вкладам изменит привычный порядок уплаты налога. Если поправки примут, вкладчики будут получать доход уже за вычетом налога, однако окончательные расчеты с бюджетом по-прежнему могут потребовать участия ФНС. Дополнительные вопросы вызывает новая формула необлагаемого дохода и влияние удержаний на вклады с капитализацией процентов.
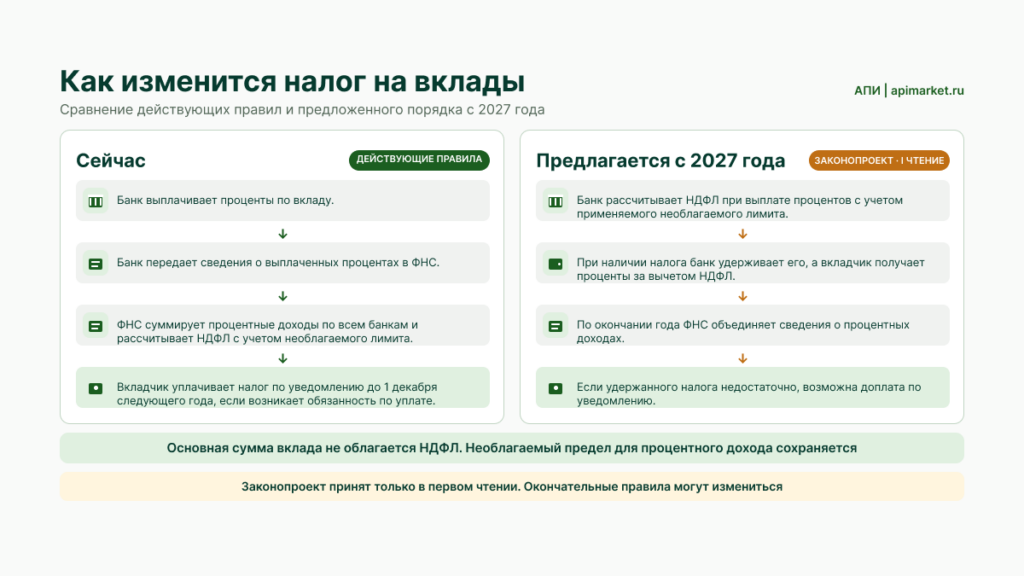
29 октября Госдума приняла в первом чтении налоговые поправки, предусматривающие переход на новую систему с 2027 года. При этом сам факт одобрения законопроекта пока не меняет действующих правил.
Ярослав Климов, ассистент кафедры гуманитарных наук факультета социальных наук и массовых коммуникаций Финансового университета при Правительстве РФ, обращает внимание, что изменения затронут прежде всего момент получения дохода вкладчиком.
«Часть процентов может сразу поступать на счёт за вычетом налога. Вкладчику придётся внимательнее смотреть на сумму, которая фактически окажется в его распоряжении после выплаты дохода», — рассказал редакции Климов.
Однако передача расчетов банкам не избавит налоговую службу от необходимости сводить данные по разным счетам. Сложности возникнут у граждан, которые распределяют накопления между несколькими кредитными организациями. Каждый банк сможет учитывать только собственные выплаты, тогда как окончательная налоговая обязанность зависит от совокупного процентного дохода.
Елена Домбровская, доцент кафедры аудита и корпоративной отчетности Финансового университета при Правительстве РФ, пояснила, что даже после перехода на автоматическое удержание НДФЛ вкладчикам могут приходить дополнительные налоговые уведомления.
«Но банковское удержание не станет окончательным расчетом. Каждый банк учитывает только собственные выплаты, а после окончания года ФНС объединит сведения», — отметила Домбровская.
Отдельная часть поправок касается расчета необлагаемой суммы. Сейчас ее определяют исходя из максимальной ключевой ставки на первое число месяцев года получения дохода. Законопроект предлагает ориентироваться на показатель предыдущего года. Такой подход позволит банкам заранее знать размер лимита, но результат для вкладчиков будет зависеть от движения ставок.
«Привязка к прошлогодней ключевой ставке выгоднее при снижении ставок. При их росте результат обратный: освобождение окажется меньше, чем по действующей формуле», — пояснила Домбровская.
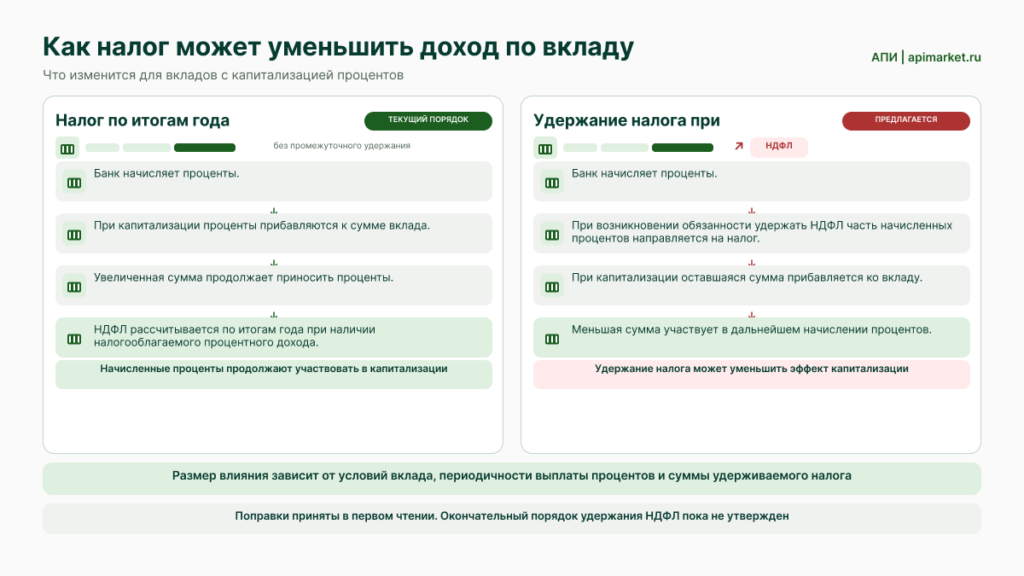
Еще одна особенность новой системы связана с вкладами, по которым предусмотрена капитализация процентов. При таком механизме начисленный доход прибавляется к основной сумме и участвует в последующих начислениях. Удержание налога непосредственно при выплате процентов может уменьшить сумму, которая продолжит приносить доход.
Людмила Исаева, налоговый консультант, основатель Центра сопровождения бизнеса «Цифра», считает, что эта особенность заслуживает отдельного внимания при выборе банковского продукта.
«Однако при вкладах с ежемесячной капитализацией автоматическое удержание налога каждый месяц уменьшает сумму, на которую начисляются новые проценты, и разрушает эффект сложного процента. Чем выше ставка и длиннее срок вклада, тем заметнее будут эти потери», — рассказала редакции Исаева.
По ее расчетам, при размещении 2 млн рублей под 20% годовых с ежемесячной капитализацией чистый доход в приведенном примере составит около 381 746 рублей при уплате налога в конце года. Если банк будет удерживать 13% при каждом ежемесячном начислении, сумма снизится до 377 748 рублей. Разница приблизится к 4 тыс. рублей.
В то же время изменение порядка удержания НДФЛ может избавить вкладчиков от необходимости откладывать деньги на крупный разовый налоговый платеж. Но при наличии счетов в нескольких банках окончательный расчет сохранится за ФНС, а новая формула необлагаемого дохода пока остается предметом обсуждения. Законопроект прошел только первое чтение, поэтому оценивать последствия для конкретного вклада предстоит с учетом окончательной редакции поправок.
Отметим, речь идет о законопроекте № 617-9 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».
Ранее Агентство потребительской информации сообщало, что во втором квартале 2026 года совокупные затраты продавцов на Ozon достигли 47,8% базовой цены товара, а на Wildberries — 42,7%. По данным Ассоциации представителей электронной торговли, за год показатели выросли на 29,2 и 10,8 процентного пункта соответственно. На фоне увеличения расходов средняя рентабельность продавцов, по оценке Международной ассоциации развития маркетплейсов и предпринимателей, за два года снизилась с 12–15% до 5–8%.
💸 Цены меняются. Правила тоже. Будьте в курсе того, что касается вашего кошелька.